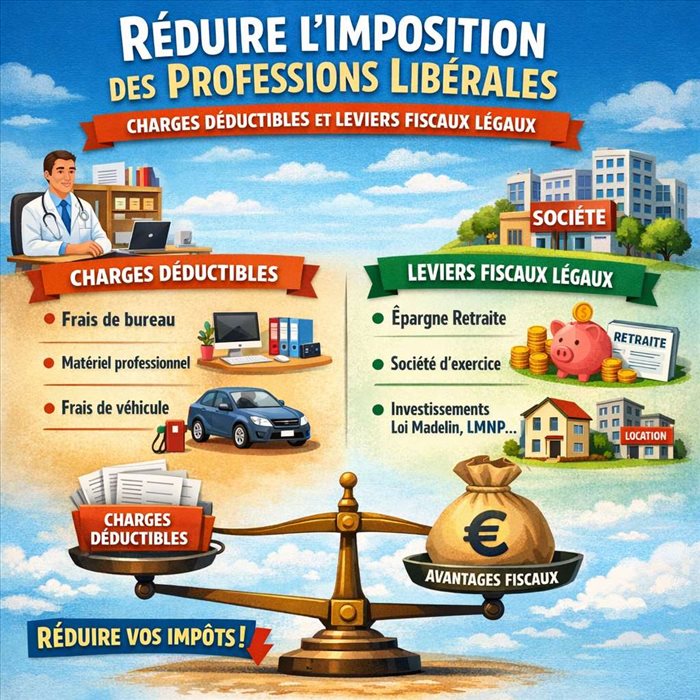
Réduire l’impôt d’un professionnel libéral ne consiste pas à multiplier les dépenses, mais à déterminer correctement le bénéfice imposable et à utiliser les mécanismes prévus par la loi. Le choix du régime fiscal, la qualification des frais, le calendrier des investissements et l’organisation juridique de l’activité influencent directement l’imposition. Chaque levier suppose toutefois une dépense réelle, un intérêt professionnel et des justificatifs. Une stratégie efficace repose donc sur une comptabilité rigoureuse et des arbitrages adaptés à la situation de l’exploitant.
Le premier réflexe consiste à savoir si l’activité relève du régime micro-BNC, de la déclaration contrôlée ou d’une société. Ce cadre détermine les dépenses qui peuvent être prises en compte et la manière de calculer le revenu imposable.
La plupart des professions libérales imposées en nom propre relèvent des bénéfices non commerciaux, ou BNC. Sous le régime micro-BNC, l’administration applique un abattement forfaitaire représentatif des frais professionnels. Il est simple à gérer, mais les dépenses réellement engagées ne sont pas déduites une par une. Ce régime peut devenir moins favorable lorsque les charges dépassent sensiblement l’abattement. Avec la déclaration contrôlée, le bénéfice correspond aux recettes encaissées, diminuées des charges admises. Ce régime demande une comptabilité plus structurée, mais il permet de déduire les frais réellement supportés et d’amortir certains biens. Comparer le montant des charges réelles avec l’abattement du micro-BNC est un point de départ décisif. Le passage à la déclaration contrôlée n’a pas d’intérêt automatique : il doit être évalué selon le niveau récurrent des frais, les investissements prévus et le temps administratif nécessaire. La page consacrée à la fiscalité des professions libérales permet d’approfondir ces principes selon les situations rencontrées.
L’exercice individuel soumet en principe le bénéfice à l’impôt sur le revenu du professionnel, en plus des prélèvements sociaux applicables. Une société peut, selon sa forme et son option fiscale, être imposée à l’impôt sur le revenu ou à l’impôt sur les sociétés. Dans une structure soumise à l’impôt sur les sociétés, la rémunération versée au dirigeant est généralement une charge pour la société lorsqu’elle correspond à un travail effectif et reste cohérente. Les bénéfices non distribués restent dans la société après son propre impôt. Mettre un bénéfice en réserve ne supprime pas l’impôt : cela modifie surtout le moment et le niveau auquel il est supporté. Le choix entre revenu immédiat, distribution et financement de l’activité doit être étudié avec les conséquences sociales, patrimoniales et juridiques.
| Situation | Traitement des charges | Point de vigilance |
| Micro-BNC | Abattement forfaitaire, sans déduction détaillée | Peu adapté si les frais réels sont élevés |
| Déclaration contrôlée | Déduction des dépenses professionnelles justifiées | Tenue comptable et justificatifs indispensables |
| Société à l’impôt sur les sociétés | Charges engagées dans l’intérêt de la société | Arbitrage entre rémunération, réserves et distribution |
Une charge est déductible lorsqu’elle est engagée dans l’intérêt direct de l’activité, correctement enregistrée et justifiée. Elle ne doit pas être excessive au regard des besoins professionnels. La dépense déductible réduit le bénéfice, mais ne rend jamais une dépense gratuite.
Sont notamment concernés les loyers du cabinet, les consommations d’énergie, les fournitures, abonnements téléphoniques, logiciels métier, frais bancaires professionnels, documentation et honoraires d’experts. Lorsqu’un professionnel travaille à domicile, une quote-part des dépenses du logement peut être admise si elle correspond à une utilisation professionnelle identifiable et raisonnable. Les achats de faible valeur ou rapidement consommés sont généralement comptabilisés en charges. Les équipements durables, tels qu’un ordinateur, du mobilier ou du matériel technique, relèvent souvent de l’amortissement : leur coût est réparti sur leur durée normale d’utilisation. Cette distinction évite de déduire intégralement, la première année, un bien qui sert durablement à l’activité.
Les déplacements entre le cabinet et un rendez-vous professionnel, une formation ou un site d’intervention peuvent être déductibles. Pour un véhicule utilisé à titre mixte, le professionnel doit distinguer l’usage professionnel de l’usage personnel, selon les modalités admises par le régime concerné. Les trajets domicile-travail, les frais de stationnement ou les péages nécessitent une appréciation précise de leur caractère professionnel. Les repas pris seul ne sont déductibles que dans certaines limites, lorsqu’ils sont justifiés par les conditions de travail ou l’éloignement. Les invitations de clients ou partenaires doivent répondre à un objectif professionnel et être documentées. Les dépenses manifestement personnelles, somptuaires ou sans lien démontrable avec l’activité sont à exclure.
Les cotisations sociales obligatoires, certaines assurances professionnelles, la responsabilité civile, les cotisations ordinales ou syndicales liées à l’exercice et les frais de formation peuvent entrer dans les charges. Les honoraires versés à un comptable, un avocat ou un conseil sont également déductibles lorsqu’ils concernent l’activité. Les dépenses les plus simples à sécuriser sont celles accompagnées d’une facture, d’un relevé de paiement et d’une explication claire de leur utilité. Une organisation minimale consiste à conserver :
Les dispositifs fiscaux ne remplacent pas les charges courantes. Ils peuvent compléter une stratégie lorsque le professionnel a un besoin réel de protection, d’investissement ou de développement. Le gain fiscal doit rester une conséquence d’une décision économique utile.
Les versements sur un plan d’épargne retraite peuvent, sous conditions et dans certaines limites, être déduits du revenu imposable. L’avantage dépend de la tranche d’imposition, du plafond individuel disponible et du choix de déduction effectué. En contrepartie, l’épargne est en principe immobilisée jusqu’à la retraite, sauf cas de déblocage prévus. Les travailleurs indépendants peuvent aussi déduire certaines cotisations de prévoyance ou de complémentaire santé, dans les limites applicables et selon la nature du contrat. Il faut distinguer la protection professionnelle, qui peut répondre à un besoin de couverture, d’un placement choisi uniquement pour réduire l’impôt.
L’amortissement permet d’étaler la déduction de biens professionnels sur plusieurs exercices. Anticiper un remplacement de matériel nécessaire avant la clôture peut être cohérent, mais acheter sans besoin réel uniquement pour diminuer le résultat fragilise la décision financière. Certaines charges ou pertes de valeur peuvent aussi relever de règles spécifiques, notamment les provisions, qui ne sont admises que si le risque est nettement identifié et suffisamment probable. Une provision ne peut pas servir à créer artificiellement une charge pour un risque vague ou futur.
Des crédits d’impôt ou exonérations peuvent exister selon la nature de l’activité, la localisation de l’entreprise, les dépenses engagées ou le recrutement. Les régimes applicables dans certaines zones d’implantation sont soumis à des conditions précises : date de création ou d’installation, activité éligible, effectif, durée et obligations déclaratives. Avant de les intégrer à une prévision fiscale, il convient de vérifier les textes en vigueur et les formalités à accomplir. Une aide non demandée à temps ou un critère d’éligibilité mal apprécié peut être remise en cause.
L’optimisation légale repose aussi sur le suivi du calendrier comptable. Pour les BNC, la date d’encaissement des recettes et de paiement des dépenses peut influer sur le résultat de l’exercice, dans le respect des règles applicables et de la réalité des opérations.
En fin d’exercice, le professionnel peut recenser les dépenses nécessaires déjà engagées, les factures à régler et les investissements utiles à court terme. Cette revue doit servir la gestion : renouveler un logiciel obsolète, financer une formation utile ou acheter du matériel indispensable peut avoir du sens. Reporter artificiellement une recette ou avancer une dépense sans réalité économique ne constitue pas un levier légal.
En société, le niveau de rémunération doit couvrir les besoins personnels tout en tenant compte du financement de l’activité. La mise en réserve peut soutenir un projet, absorber une baisse de chiffre d’affaires ou financer un investissement. Une distribution éventuelle obéit à un traitement distinct. L’arbitrage doit être simulé globalement, impôts et prélèvements sociaux compris.
Une réduction d’impôt durable dépend moins d’un montage ponctuel que de la cohérence des écritures. Les contrôles portent notamment sur la réalité des charges, leur proportion avec l’activité et la qualité des justificatifs.
Un compte bancaire dédié, même lorsqu’il n’est pas obligatoire, facilite le suivi des recettes et dépenses. Les achats mixtes doivent être ventilés avec une méthode stable. Pour le domicile, le véhicule ou le téléphone, il est préférable de pouvoir expliquer clairement la part retenue plutôt que d’appliquer une estimation excessive.
Les erreurs fréquentes concernent les dépenses privées présentées comme professionnelles, les frais de véhicule non justifiés, l’absence de facture et l’amortissement mal calculé. Le professionnel doit également respecter les obligations déclaratives propres à son régime. Un expert-comptable ou un conseil fiscal peut aider à choisir le régime, vérifier les plafonds, préparer les déclarations et documenter les options retenues. Son intervention est particulièrement utile lors d’un changement de statut, d’un investissement important ou d’une hausse durable du bénéfice.
Oui, si elle répond bien à un besoin professionnel et si vous conservez un justificatif valable. Le moyen de paiement n’empêche pas la déduction, mais il complique le suivi comptable. Enregistrez l’opération comme une avance personnelle ou un remboursement selon votre situation. La facture doit idéalement être établie au nom du professionnel ou de la structure.
Non, la TVA récupérable n’est pas une charge déductible : elle est récupérée ou imputée selon les règles de TVA applicables. Pour calculer le bénéfice, une dépense soumise à TVA récupérable est généralement prise en compte hors taxe. Si la TVA n’est pas récupérable, elle constitue en principe un coût supplémentaire intégré à la dépense. Les deux mécanismes doivent être distingués.
Oui, mais uniquement à hauteur de l’usage professionnel réellement justifiable. Une ligne dédiée à l’activité simplifie la preuve. Avec un abonnement unique, il faut retenir une quote-part cohérente, fondée par exemple sur les besoins professionnels, le temps d’utilisation ou les services utilisés. Une déduction à 100 % suppose un usage exclusivement professionnel.
Non. La formation doit présenter un lien direct avec l’activité exercée, son maintien, son développement ou l’acquisition de compétences utiles à la profession. Une formation destinée à une reconversion sans rapport avec l’activité actuelle peut ne pas être admise. Conservez le programme, la convention, la facture et les éléments démontrant son intérêt professionnel.
Cela dépend notamment du régime fiscal, de la nature de l’activité et de l’origine du déficit. Certaines règles permettent une imputation sur le revenu global, tandis que d’autres prévoient un report sur les bénéfices futurs de même nature. Le traitement d’un déficit doit être vérifié avant la déclaration, car une erreur peut affecter plusieurs années d’imposition.
Il est préférable de le faire avant un changement de régime, la création d’une société, l’acquisition d’un véhicule coûteux ou un investissement important. Un conseil est aussi utile lorsque les revenus progressent fortement, qu’une activité est exercée à domicile ou que les dépenses mixtes deviennent nombreuses. L’objectif est de sécuriser les choix avant leur mise en œuvre.
Réduire l’imposition d’une profession libérale passe d’abord par un régime fiscal adapté, des charges réellement professionnelles et une comptabilité capable de les justifier. Les dispositifs d’épargne, de protection sociale ou d’investissement peuvent compléter cette démarche, à condition de répondre à un besoin concret et de respecter leurs plafonds et conditions. Une dépense n’est intéressante que si elle est utile à l’activité, au-delà de son effet fiscal. Le suivi régulier des recettes, frais et projets permet d’anticiper les décisions plutôt que de les subir en fin d’exercice. Avant tout changement de statut, investissement important ou arbitrage de rémunération, il est préférable de réaliser une simulation globale. La meilleure stratégie reste celle qui concilie fiscalité, trésorerie et objectifs professionnels.